Impact-Site-Verification: 70274732-2ab4-45ae-805a-4d265fce480b

    Was ist ein Trading Journal?Aufbau, Kennzahlen & Systematik für echte Konstanz.

    Ein Trading Journal – oder Trading-Tagebuch – verbindet deine Broker-Ausführungen mit Setup, geplantem Risiko (1R), Chartkontext und Verhaltensdisziplin. So erkennst du auf Datenbasis, warum du Geld verdienst oder verlierst – und verwandelst verstreute Einzeltrades in ein wiederholbares System.

    ca. 12 Min. LesezeitAktualisiert: November 2026MMplatinum Praxis-Leitfaden

    KURZDEFINITION AUF EINEN BLICK

    Ein Trading Journal ist eine strukturierte Datenbank aller geplanten und ausgeführten Trades, die neben Ticketpreisen und Netto-PnL auch Strategie-Playbook, Risiko-Einheit (1R), Chart-Screenshots und Regelkonformität erfasst. Ziel ist es, den eigenen statistischen Vorteil (Edge) messbar zu machen und wiederkehrende Verhaltensfehler abzustellen.

    DEFINITION & NUTZEN

    Warum ein Broker-Kontoauszug
    kein Trading Journal ersetzt.

    Der Kontoauszug verrät dir nur das Endresultat eines Monats. Um dauerhaft konstanter zu werden, brauchst du Antworten auf drei Fragen, die keine reine Ticket-Liste liefert:

    01 · Konto-Historie vs. Journal

    Die Broker-Abrechnung erklärt kein Warum

    Ein Kontoauszug protokolliert Tickets, Uhrzeiten und Netto-Euro. Erst dein Trading Journal verknüpft jeden Trade mit Playbook, Marktphase, Chart-Screenshot und Regel-Checkliste.

    02 · Edge vs. Disziplin-Leck

    Strategiefehler von Verhaltensfehlern trennen

    Viele Trader werfen funktionierende Setups über Bord, weil Impuls- und FOMO-Trades die Bilanz verhageln. Separates Tagging zeigt sofort deinen wahren Systemvorteil.

    03 · Reproduzierbare Entwicklung

    Messbare Anpassungen statt Bauchgefühl

    Schon nach wenigen Dutzend Trades erkennst du auf Datenbasis, welche Handelsstunde, welches Symbol und welches Risiko-Management den eigentlichen Ertrag liefern.

    PRAXIS-FALLBEISPIEL (24 TRADES · 1R = 150)

    Wie 3 unkontrollierte Impuls-Trades
    einen ganzen Handelsmonat verzerren.

    Betrachtet ein Trader nur sein Gesamtergebnis beim Broker (+1.090 €), beginnt oft gefährliches „Strategie-Hopping“. Erst die Aufschlüsselung nach Regeltreue zeigt die Wahrheit:

    GESAMTBILANZ (ROHDATEN)

    +1.090 €

    24 Trades gemischt

    Trefferquote 54,2 % · Profit Factor 1,45. Ohne Aufschlüsselung wirkt der Monat eher zäh und unberechenbar.

    NUR REGELKONFORME SETUPS

    +1.980 €

    21 Trades exakt nach Plan

    Trefferquote 61,9 % · +13,2R Netto. Die eigentliche Strategie besitzt einen stabilen statistischen Vorteil.

    VERMEIDBARE REGELBRÜCHE

    −890 €

    3 Impuls- / FOMO-Trades

    0 % Trefferquote · −5,9R. Drei unüberlegte Klicks außerhalb des Playbooks vernichten 45 % des gesamten Monatsgewinns.

    DIE 8 KERN-KENNZAHLEN

    Welche Kennzahlen wirklich zählen –
    inklusive Formeln & Praxisbeispielen.

    Trefferquote allein führt fast immer in die Irre. Erst die Kombination aus Risiko-Normierung (R-Multiple), Auszahlungs-Asymmetrie, Drawdown-Schutz und Verhaltens-Attribution (Regelkonform vs. Regelbruch) deckt echte Optimierungspotenziale auf.

    01 · Trefferquote

    Win Rate

    Zeigt den prozentualen Anteil gewonnener Trades. Für sich allein trügerisch, weil auch 75 % Trefferquote durch wenige unbegrenzte Verluste negativ enden können.

    Win Rate (%) = (Gewinntrades ÷ Gesamttrades) × 100

    Beispiel: 27 Gewinner aus 50 Trades = 54,0 %.

    02 · Verhältnis Brutto-Gewinn / Verlust

    Profit Factor

    Misst, wie viele Euro Bruttogewinn je einem Euro Bruttoverlust entstehen. Über 1,30 bis 2,0+ zeigt strukturelle Belastbarkeit gegenüber Gebühren und Slippage.

    Profit Factor = Summe Bruttogewinne ÷ |Summe Bruttoverluste|

    Beispiel: 6.400 € Gewinn ÷ 3.200 € Verlust = 2,00.

    03 · Erwartungswert

    Expectancy pro Trade

    Der wichtigste mathematische Realitätscheck: Wie viel gewinnst oder verlierst du im Durchschnitt pro Trade über eine größere Serie hinweg?

    Expectancy = (Win% × Ø Gewinn) − (Loss% × Ø Verlust)

    Beispiel: (0,50 × 380 €) − (0,50 × 190 €) = +95 € pro Trade.

    04 · Risikoeinheit

    R-Multiple

    Normiert jedes Ergebnis auf dein vorab geplantes Stop-Loss-Risiko (1R). Macht Setups über wachsende Konten und verschiedene Instrumente direkt vergleichbar.

    R-Multiple = Netto-PnL ÷ Geplantes Start-Risiko (1R)

    Beispiel: +450 € bei 150 € Stop-Risiko = +3,0R.

    05 · Kapitalrückgang

    Maximaler Drawdown

    Größter prozentualer Rückschlag vom bisherigen Kontohoch bis zum nachfolgenden Tief. Kritisch für Positionsgrößen und Prop-Firm-Regeln.

    Max Drawdown (%) = (Peak − Trough) ÷ Peak × 100

    Beispiel: Rückgang von 50.000 € auf 47.000 € = −6,0 %.

    06 · Ausführungsqualität

    Rule Adherence Score

    Misst den Anteil streng regelkonformer Trades – unabhängig vom kurzfristigen Gewinnausgang einzelner Setups.

    Regeltreue (%) = (Regelkonforme Trades ÷ Gesamttrades) × 100

    Beispiel: 44 von 50 Trades exakt nach Checkliste = 88 %.

    07 · Auszahlungs-Asymmetrie

    Payoff Ratio (Ø Win ÷ Ø Loss)

    Misst das Verhältnis zwischen deinem durchschnittlichen Gewinn und durchschnittlichem Verlust nach Gebühren. Zusammen mit der Trefferquote entscheidet diese Zahl über dein reales Gewinnpotenzial.

    Payoff Ratio = Ø Nettogewinn ÷ |Ø Nettoverlust|

    Praxiswert: +311 € Ø Gewinner ÷ 223 € Ø Verlierer = 1,40.

    08 · Verhaltens-Hebel

    Rule-Break-Kosten (Disziplin-Leck)

    Trennt deinen Netto-PnL strikt in regelkonforme Playbook-Trades und Regelbrüche (FOMO, Impuls, verschobener Stop) – offenbart sofort, wie viel Rendite fehlende Disziplin kostet.

    Netto-PnL (Regelkonform) vs. Netto-PnL (Regelbruch)

    Praxiswert: +2.187 € nach Plan vs. −588 € durch nur zwei Impuls-Trades.
    BENCHMARKS & PFLICHTFELDER

    Richtwerte richtig einordnen
    und dein Log schlank strukturieren.

    Diese Referenzwerte helfen dir beim ersten Datenabgleich – und die acht Pflichtfelder darunter bilden exakt das Fundament unserer kostenlosen Excel-Vorlage.

    KennzahlWas sie misstWarnsignalSolide Praxis-RangeTypischer Denkfehler
    Profit FactorVerhältnis Bruttogewinn zu Bruttoverlust< 1,15 (kaum Puffer für Kosten)1,40 bis 2,40Überoptimierung an < 20 Trades
    Erwartungswert (R)Durchschnittliches R pro Trade≤ 0,00R nach Gebühren+0,15R bis +0,60R+Brutto vor Kommission rechnen
    Max. Drawdown (%)Größter Kapitalrückgang ab Hoch> 12–15 % (hoher Stress / Prop-Bruch)3 % bis 8 %Nur Tages-PnL statt Peak-to-Trough prüfen
    Regeltreue-QuoteAnteil sauber ausgeführter Trades< 80 % (Disziplin dominiert Edge)≥ 90 %Regelverstoß bei Gewinn als „okay“ abhaken
    WinrateTrefferquote in ProzentAllein betrachtet wertlos35 % (Trend) bis 65 % (Scalp)Hohe Winrate erzwingen durch Stop-Vergrößerung

    Harte Ausführungsdaten

    Objektive Ticket- und Kostenbasis

    • Datum, Uhrzeit & Session: zeigt exakt, ob dein Edge in London, im NY-Open oder im Nachmittag liegt.
    • Symbol, Richtung & Positionsgröße: trennt Long- vs. Short-Performance sauber über Futures, Indizes, FX und Gold.
    • Entry-, Exit-Preis & Gebühren: bildet Slippage, Kommission und Finanzierungskosten realistisch im Netto-PnL ab.
    • Geplantes Start-Risiko (1R): Basis für jedes R-Multiple und sauberen Vergleich zwischen Kontogrößen.

    Kontext, Playbook & Psychologie

    Warum der Trade stattfand – und was bleibt

    • Setup / Playbook-Tag: trennt deine 2–3 Kernstrategien strikt von spontanen Experimenten.
    • Regelkonform (Ja/Nein) & Fehler-Tag: quantifiziert exakt, wie viel Kapital FOMO, Early Exits oder Overtrading kosten.
    • Chart-Screenshots (Vorher/Nachher): hält Marktstruktur beim Einstieg sowie den späteren Kursverlauf visuell fest.
    • Präzise 2-Satz-Lektion: verdichtet direkt nach Exit eine konkrete Erkenntnis statt langer Tagebuchromane.

    TAGGING-SYSTEM & TÄGLICHE ROUTINE

    Ordnung im Journal:
    Drei Tag-Ebenen & drei klare Arbeitsschritte.

    Ohne einheitliche Tags wird jede Auswertung unbrauchbar. Trenne Setup, Marktumfeld und dein eigenes Verhalten konsequent auf – und halte den täglichen Ablauf schlank.

    Ebene 01 · Setup-Tags

    Welches Playbook?

    • Maximal 3 bis 5 feste Setups (z. B. London Breakout, VWAP Rejection, Opening Range).
    • Alles ohne klares Regelwerk konsequent als „Ohne Setup / Impuls“ taggen.

    Ebene 02 · Kontext-Tags

    Welches Marktumfeld?

    • Unterscheiden nach Trendtag, enger Range, News-Volatilität oder Open-Phase.
    • Zeigt nach 40 Trades, ob ein Setup nur im Trend funktioniert und im Seitwärtsmarkt blutet.

    Ebene 03 · Fehler-Tags

    Welches Verhalten?

    • Standard-Tags: Nach Plan, FOMO, Stop erweitert, Early Exit, Overtrading, Revenge Trade.
    • Pro Tipp: Auch einen Trade im Gewinn markieren, wenn die Regel gebrochen wurde!

    Schritt 01 · Vor der Session (5 Min.)

    Leitplanken vor dem ersten Klick

    • Wichtige Wirtschaftstermine (CPI, FOMC, NFP) und HTF-Liquiditätszonen notieren.
    • Maximalen Tagesverlust und höchstens erlaubte Verlusttrades vorab fixieren.

    Schritt 02 · Direkt nach Exit (2 Min.)

    Tagging & Screenshot solange es frisch ist

    • Setup-, Kontext- und Fehler-Tag vergeben plus Einstiegs- & Ausstiegs-Chart sichern.
    • Ehrlich ankreuzen, ob Einstieg, Stopp und Take-Profit exakt dem Playbook entsprachen.

    Schritt 03 · Wochen-Review (20 Min.)

    Woche auswerten, nicht nur bedauern

    • Beste & schwächste Setups nach Expectancy und Gesamt-R sortieren.
    • Exakt EINE konkrete Verhaltensregel für die kommende Handelswoche formulieren.

    PRAXIS NACH TRADING-STIL

    Worauf dein Trading Journal
    je nach Handelsstil achten muss.

    Ein aktiver Index-Scalper benötigt andere Kennzahlen im Fokus als ein Swing-Trader am Aktienmarkt oder ein Trader in einer Prop-Firm-Challenge:

    Daytrading & Scalping

    Futures, Indizes, XAUUSD & FX

    Bei hoher Frequenz entscheiden Session-Fenster, Gebühren-/Slippage-Anteil und Impulskontrolle. Dokumentiere exakt Uhrzeit, Session, 1R-Budget und stoppe bei zwei Regelbrüchen am Tag sofort.

    • Session-Filter (London vs. NY-Open)
    • Kommissions-Anteil vom Bruttogewinn
    • Tageslimit für maximale Trade-Anzahl

    Swing- & Positionstrading

    Aktien, ETFs & Krypto

    Bei Haltedauern über mehrere Tage stehen Marktregime, Übernacht-Gaps, Quartalszahlen/Katalysatoren und Teilverkäufe im Fokus. Vorher-/Nachher-Screenshots wichtiger Struktur-Levels zeigen dir schnell, ob Trailing-Stopps zu früh greifen.

    • HTF-Trendphase beim Einstieg
    • Earnings-/News-Risiko über Nacht
    • Haltedauer vs. erzieltes R-Multiple

    Prop-Firm Challenges

    FTMO, Topstep & Evaluierungen

    Feste tägliche Verlustlimits und Trailing Drawdowns verzeihen keine Ausrutscher. Mit sauberen Journal-Daten (Winrate, CRV, Risiko pro Trade) prüfst du Bestehwahrscheinlichkeiten realistisch vorab.

    • Maximaler Drawdown (Static vs. Trailing)
    • Konsistenzregel & Positions-Sizing
    • Realistische Daten im Simulator testen

    TYPISCHE FEHLER & 30-TAGE-PLAN

    Die 6 häufigsten Journaling-Fehler –
    und der realistische 4-Wochen-Einstieg.

    Die meisten Trader scheitern nicht an den Formeln, sondern an Perfektionismus oder geschönten Eingaben. Mit diesem 30-Tage-Aufbau baust du eine Routine auf, die auch nach stressigen Handelstagen hält.

    Fehler 01

    Selective Logging (Schönfärberei)

    Impulsive Verlusttage aus Frust auszulassen zerstört jede Statistik. Gerade schmerzhafte Verhaltensfehler liefern die wertvollste Information für deinen Fortschritt.

    Fehler 02

    25 Spalten pflegen bis zum Abbruch

    Ein überladenes Journal hält niemand durch. Starte mit den 8 Kernfeldern plus Screenshot – Tiefe ergänzt du erst, wenn die tägliche Gewohnheit sitzt.

    Fehler 03

    Brutto-Gewinne statt Netto nach Kosten

    Vor allem beim aktiven Futures-, Gold- oder CFD-Handel können Kommissionen und Finanzierung 15–30 % des Ergebnisses auffressen. Logge konsequent Netto-Zahlen.

    Fehler 04

    Gewinn = gut, Verlust = schlecht

    Ein regelkonformer −1R-Stop gehört zu jedem System dazu; ein glücklicher Gewinn ohne Stopp ist hingegen gefährlich. Bewerte Entscheidungen immer getrennt vom P&L.

    Fehler 05

    Keine R-Normierung bei Größenwechseln

    Wer Kontogrößen oder Lotsize anpasst, kann reine Euro-Beträge nicht vergleichen. Nur R-Multiples zeigen über Monate hinweg objektiv, ob ein Setup besser geworden ist.

    Fehler 06

    Daten sammeln ohne Wochen-Review

    Das Loggen allein verbessert keinen einzigen Trade. Erst 20 Minuten strukturierte Auswertung pro Woche verwandeln Rohdaten in spürbare Handlungsänderungen.

    30-TAGE-UMSETZUNG

    Woche 1 · Basis-Gewohnheit aufbauen

    Jeden einzelnen Trade ohne Ausnahme erfassen – nur Symbol, Risiko 1R, Netto-PnL und das Ja/Nein-Häkchen zur Regeltreue. Ziel: 100 % Vollständigkeit ohne Frust.

    30-TAGE-UMSETZUNG

    Woche 2 · Playbook & 3 Fehler-Tags ergänzen

    Ordne jeden Trade deinem festen Setup-Namen zu und nutze genau drei Fehler-Tags (z. B. FOMO, Early Exit, Stop erweitert).

    30-TAGE-UMSETZUNG

    Woche 3 · Vorher/Nachher-Screenshots & Pre-Market-Check

    Lege vor Session-Beginn Tageslimit & Fokus-Setups fest und speichere direkt am Exit das Einstiegs- und Auflösungsbild im Chart.

    30-TAGE-UMSETZUNG

    Woche 4 · Erste echte Datenauswertung (30+ Trades)

    Identifiziere dein profitabelstes Setup nach R-Multiple, streiche deine teuerste Verhaltensschleife und fixiere deine nächste Fokus-Regel.

    GRUNDDATEN TRACKEN VS. TRADING VORANBRINGEN

    Wann genügt eine Tabelle –
    und warum ambitionierte Trader ein echtes Journal nutzen.

    Wer nur einige Grunddaten wie Gewinn, Verlust und Trefferquote protokollieren möchte, kommt mit einer sauberen .xlsx-Vorlage weit. Sobald du dein Trading jedoch systematisch voranbringen willst – über tiefgehende Chart-Reviews, feste Playbook-Validierung, eigene Backtests und ehrliches KI-Feedback –, brauchst du ein professionelles Trading Journal.

    TABELLE / VORLAGE (GRUNDDATEN)

    Für Einstieg & Basis-Logbuch

    PROFESSIONELLES JOURNAL · OHNE ABO

    MMplatinum Trading Journal

    Erfasst Basisdaten sauber in Zeilen (PnL, R-Multiple, einfache Summen nach Setup & Disziplin).
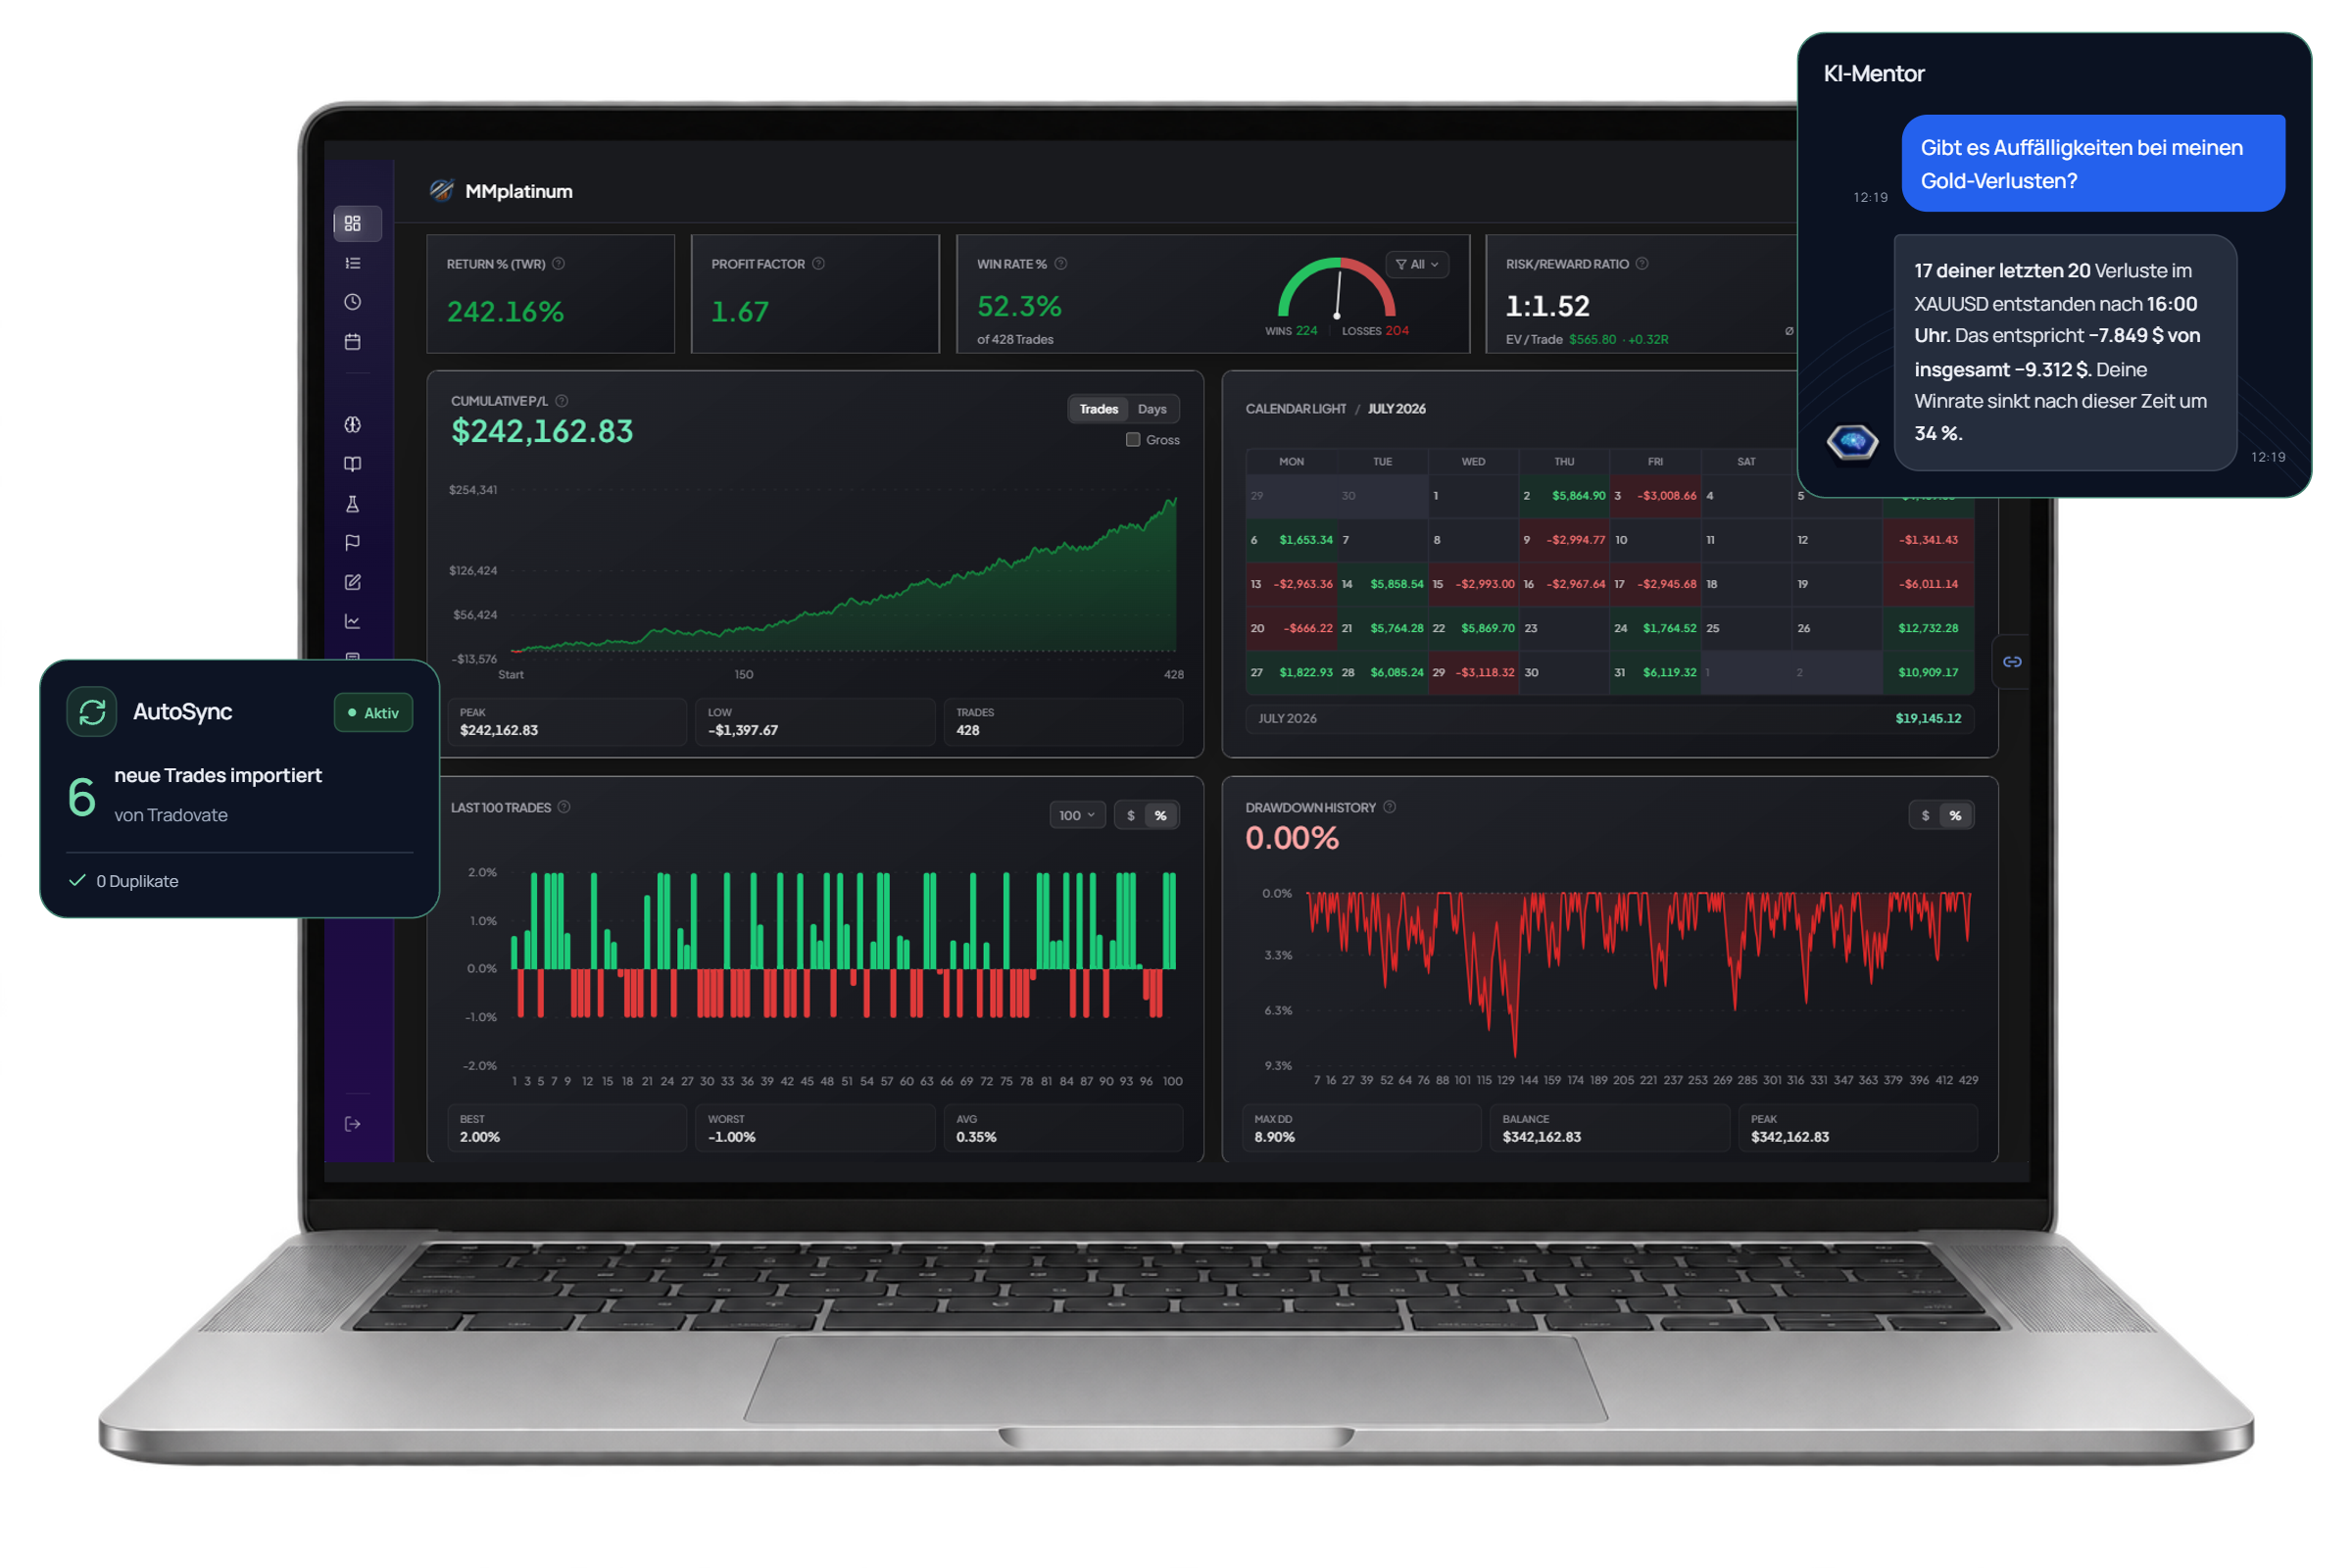
    Verwandelt deine gesamte Historie in 40+ kombinierbare Diagnose-Widgets (Session × Setup × Haltedauer × Psychologie).
    Chart-Screenshots, Pre-Market-Tagespläne und Einstiegsregeln liegen getrennt in Ordnern oder Notiz-Apps.
    Unbegrenzte Chart-Screenshots, Pre-Market-Planung, Sprachnotizen und Playbook-Checklisten vereint direkt am einzelnen Trade.
    Neue Ideen oder geänderte Regeln testest du unweigerlich direkt mit echtem Geld oder Challenge-Gebühren.
    Integriertes Backtest Lab zum systematischen Validieren von Setups vor dem Echtgeld-Einsatz.
    Keine automatischen Rückfragen, keine Mustererkennung über Wochen hinweg auf deinen Chartbildern.
    Persönlicher KI-Mentor & read-only MCP-Anbindung (ChatGPT, Claude, Grok, Google Antigravity) für tiefes Review auf realen Trades.
    Manuelle Übertragung kostet Zeit und führt über mehrere Broker- oder Prop-Konten oft zu Lücken.
    Lückenlose Datenbasis über 30+ Plattformen und 500+ Broker per AutoSync & Smart CSV – als verlässliches Fundament fürs echte Lernen.
    MMplatinum Trading Journal Software mit Playbooks, 40+ Statistik-Widgets, Backtest Lab und KI-Mentor

    EINMALZAHLUNG STATT DAUER-ABO

    Wähle deinen nächsten Schritt:
    5-Tab-Vorlage oder Profi-System.

    Nutze unsere kostenlose 5-Tab .xlsx-Vorlage für saubere Grunddaten – oder starte im MMplatinum Trading Journal mit Playbooks, Backtest Lab, KI-Mentor und Anbindung für 30+ Plattformen & 500+ Broker.

    HÄUFIGE FRAGEN

    Wichtige Fragen zum Trading Journal.
    Praxisnah & objektiv beantwortet.

    Ein Trading Journal (Trading-Tagebuch) ist eine systematische Aufzeichnung aller ausgeführten Trades inklusive Einstiegsgrund, Setup-Name, geplantem Risiko (1R), Netto-Ergebnis nach Gebühren, Chart-Screenshots und Regelkonformität. Während dein Broker-Kontoauszug nur sagt, ob dein Kontostand gestiegen oder gefallen ist, zeigt das Journal exakt warum.

    FÜR TRADER MIT ANSPRUCH

    Weniger blinde Flecken.
    Messbar sauberer handeln.

    Teste das MMplatinum Trading Journal 7 Tage kostenlos ohne Zahlungsdaten – mit Playbooks, unbegrenzten Screenshots, Backtest Lab, 40+ Statistik-Widgets, persönlichem KI-Mentor und 500+ Broker-Anbindungen.

    Keine Zahlungsdaten für den 7-Tage-Test · danach optional 99 € einmalig statt Abo.

    Bildungs- und RisikohinweisAlle Kennzahlen, Beispielrechnungen, Benchmarks und Routinen dienen ausschließlich der systematischen Selbstauswertung und Bildung. Ein Trading Journal ist keine Anlageberatung oder Steuerberatung und garantiert keine positiven Handelsergebnisse.